
MU
Review|MU FY26Q4: 需求能见度延伸至 2028 年,供应比 2026 年更紧缺
Harvey
Tight memory supply through 2028, rising HBM pricing, and locked-in demand support a longer upcycle for MU.
美光预计 CY27 与 CY28 的存储供需将比 2026 年更紧张。客户持续上修订单,AI 算力需求也在增长。即便计入全球同业与美光自身的洁净室扩建计划,公司仍无法判断供需何时恢复平衡。管理层预计 FY27 价格将继续上涨,但环比涨幅会更温和。这与我们此前的判断一致:存储价格将继续上涨,涨幅受到 LTA 及客户承受能力的限制。
受激励奖金与新厂启动费用等额外成本影响,美光 FY27Q1 毛利率指引低于下表中的买方预期 75 bps。收入与 EPS 的业绩及指引均高于该预期,FY26Q4 毛利率则与买方预期持平。按我们的测算,剔除额外成本后,毛利率指引高于买方预期约 80 bps。我们重申本轮存储周期将在高位维持更久的判断,并期待美光按计划自 2026 年 12 月 9 日起加大股东回报。
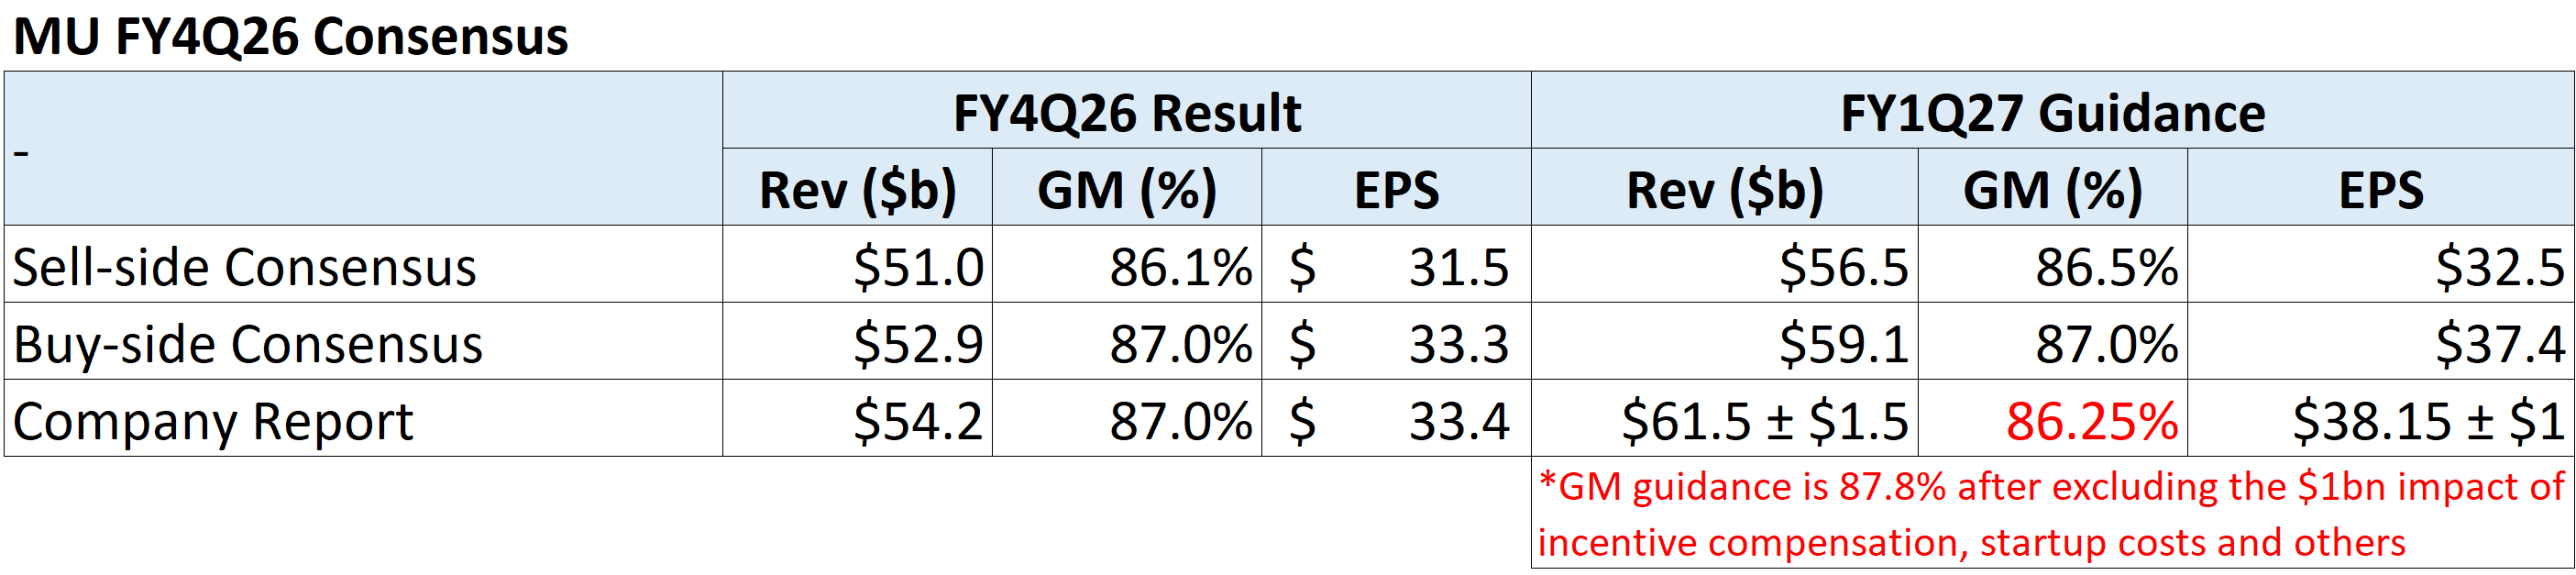
来源:公司,FUNDA测算
战略客户协议
管理层强调,新洽谈的战略客户协议 (SCA) 凡涉及定价条款,均按当前紧缺的供需状况,以更高的价格基准及区间定价。因此,我们认为市场对 LTA 拖累定价的担忧被夸大了。
美光累计已签署 26 份采用照付不议条款的长期协议,RPO 约为 $150b,客户财务承诺已增至 $32b,其中绝大部分为现金保证金。目前 SCA 覆盖截至 2030 年预计总收入的 35%以上,长期目标约为 50%。在 SCA 覆盖的收入中,75%设有明确定价机制,且多数包含价格区间。管理层预计,即使触及价格下限,利润率仍将显著高于过往周期峰值。加上非 SCA 客户提前下达的采购订单,美光 CY27 全年超过 75%的产出已有客户承诺购买,多数客户洽谈已转向 CY28 的产能分配。
Continue reading with FUNDA
This report is available to subscribers. Sign in or subscribe to read the full analysis.