
MU
Preview|MU FY26Q4: 盈利持续性,更高更长的平台期
Harvey
过去三个月,许多市场参与者担心存储价格在见顶之后会快速走低,重演过去消费电子周期的路径。我们在 8 月初参加 FMS 后的报告里已经表达过看法:存储价格在见顶之后更可能形成一个更长的平台期。
存储市场可以大致分成两块:消费电子和 AI。消费电子这一块,存储价格上涨确实已经接近极限,但由于供给持续短缺、新开出的产能有限,我们目前看不到消费电子存储价格大幅回落的可能。
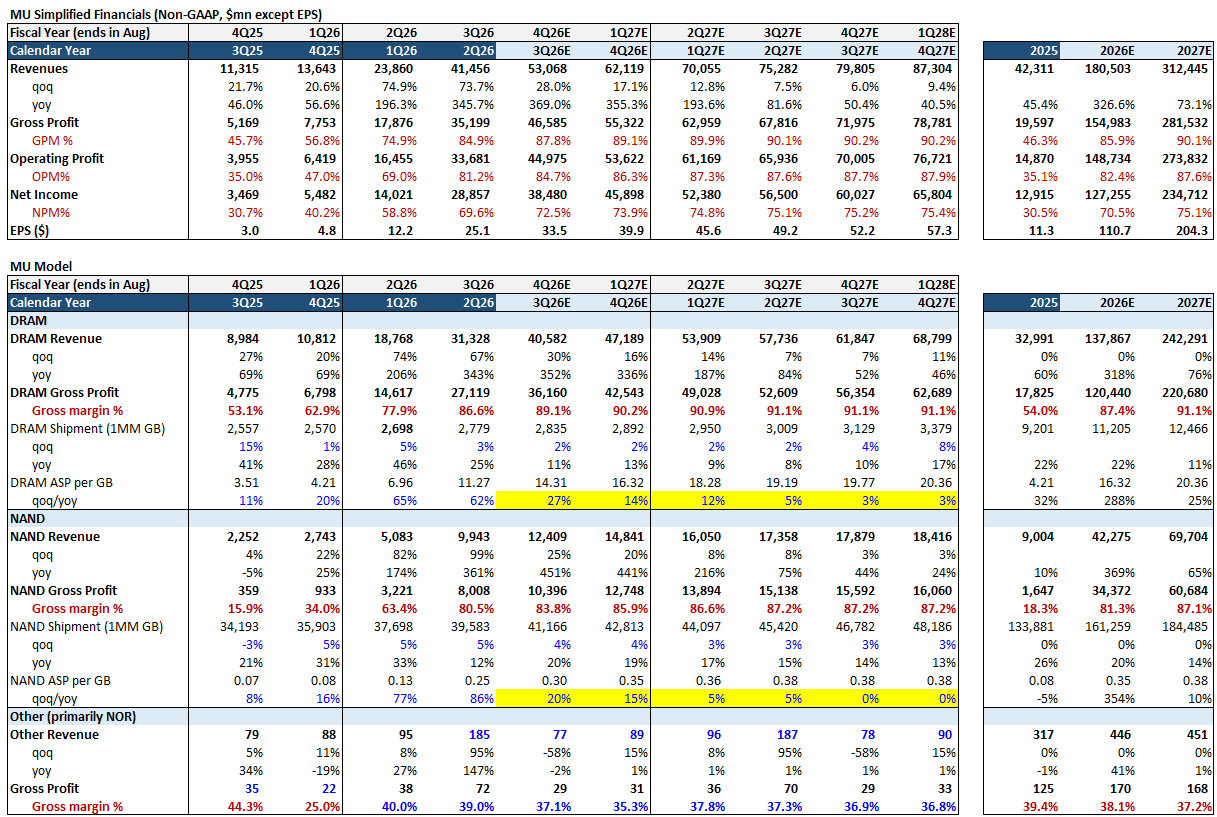
AI 这一块,我们已经不能期待 26Q1 和 26Q2 那样的环比涨幅,但根据我们的渠道调研,26Q3 和 26Q4 的涨幅可能超出预期,27Q1 仍有可能继续上涨。我们认为 CSP 对 2H26 和 27Q1 设定的谈判目标,是把每季度 DRAM 涨幅控制在 30% 以内;换言之,存储厂商提出的 DRAM 涨价要求大概率超过 30%,最终落地的价格大概率落在 20%–30% 区间。此外,GPU 厂商和 CSP 的存储库存都相当低,因此 CSP 在谈判中的紧迫性远高于存储厂商。对于更中长期的存储价格走势,也有行业专家认为,在现有和规划中的项目推动下,强劲需求预计会持续 3 到 5 年,之后存储价格将转为每年 5% 到 10% 的温和上涨,这比我们判断的“平台期”还要乐观。
关于明年的 HBM 价格,我们仍然认为美光的 HBM 价格将上涨 70%–80%。近期有市场消息称海力士明年的 HBM 价格可能只上涨约 50%,但我们维持此前的看法:谈判仍在进行中,尚未敲定,海力士会在 10 月继续谈判。
我们目前预计美光 CY2027 EPS 为 $204.3,对应 forward P/E 为 5.1x。
Continue reading with FUNDA
This report is available to subscribers. Sign in or subscribe to read the full analysis.